Kerangka berpikir untuk pengurus yayasan, bendahara, dan pengelola lembaga pendidikan di Surabaya, Jakarta, Bandung, Medan, Semarang, Makassar, Palembang, Tangerang, Bekasi, Depok, Yogyakarta, Denpasar, dan seluruh Indonesia — membangun pembukuan yang rapi, laporan keuangan yang akuntabel, kepatuhan pajak, dan kesiapan audit.
Bukan sekadar software atau jasa pembukuan, tetapi sistem keuangan yang dirancang mengikuti karakteristik, skala, dan kebutuhan spesifik yayasan Anda.
Ada satu pertanyaan yang paling jarang diajukan dalam rapat pengurus yayasan, padahal paling menentukan keberlanjutan lembaga: "Jika besok ada audit atau pemeriksaan pajak, apakah kita siap?" Kebanyakan pengurus akan terdiam. Bukan karena mereka tidak jujur, tetapi karena mereka tidak tahu persis di mana dokumen-dokumen itu berada, apakah catatannya lengkap, dan apakah laporannya sudah sesuai standar. Dalam sebuah ilustrasi sederhana, jika sebuah yayasan pendidikan mengelola anggaran tahunan Rp 6 miliar, dan 5 persen pengeluaran tidak memiliki bukti yang memadai, maka nilai yang berisiko dipertanyakan mencapai Rp 300 juta — jumlah yang cukup untuk membangun beberapa ruang kelas atau menggaji guru selama setahun. Pertanyaannya bukan "apakah yayasan saya jujur", tetapi "apakah yayasan saya mampu membuktikan kejujurannya dengan dokumen yang rapi?"
Daftar Isi
- 1. Mengapa Keuangan Yayasan Sering Menjadi Titik Lemah yang Tidak Disadari
- 2. Biaya Tersembunyi dari Sistem Keuangan yang Tidak Tertata
- 3. Indikator Kapan Yayasan Membutuhkan Pendampingan Keuangan, Pajak, dan Audit
- 3.1 Indikator dari Sisi Pembukuan dan Laporan Keuangan
- 3.2 Indikator dari Sisi Kepatuhan Pajak dan Kesiapan Audit
- 4. Perbandingan: Pengelolaan Keuangan Manual vs. Sistem yang Tertata
- 5. Kapan Pendekatan "Urus Sendiri" Tidak Lagi Cukup
- 5.1 Apa yang Membuat Pendampingan Berbeda
- 6. Peta Jalan Menuju Sistem Keuangan Yayasan yang Akuntabel
- 6.1 Fase 1: Audit Keuangan dan Pemetaan Masalah
- 6.2 Fase 2: Perancangan Sistem Pembukuan dan Pelaporan
- 6.3 Fase 3: Implementasi dan Pelatihan Bendahara serta Staf
- 6.4 Fase 4: Evaluasi dan Penyempurnaan Berkelanjutan
- 7. Bagaimana Amanah Solution Membantu Menerjemahkan Kebutuhan Keuangan Menjadi Sistem
- 8. Pertanyaan Umum dari Pengurus Yayasan dan Decision Maker
Related Article:
- Jasa Laporan Keuangan Yayasan Terpercaya: 7 Solusi dari Konsultan Berpengalaman
- Konsultan Pajak Yayasan Nirlaba: 7 Solusi Pengelolaan Pajak yang Tepat
- 7 Manfaat Jasa Audit Internal Yayasan Malang untuk Pengelolaan yang Lebih Profesional
- Software Laporan Keuangan Yayasan Sesuai PSAK 45 Profesional
- Konsultan Dana Hibah: 6 Strategi Mendapatkan Pendanaan untuk Yayasan
Mengapa Keuangan Yayasan Sering Menjadi Titik Lemah yang Tidak Disadari
Yayasan pendidikan biasanya lahir dari semangat sosial dan keagamaan. Pendirinya fokus pada misi mendidik, bukan pada administrasi keuangan. Ketika lembaga masih kecil, pembukuan sederhana — bahkan hanya berupa catatan pengeluaran dan penerimaan di buku tulis — dianggap cukup. Namun ketika yayasan berkembang, kompleksitas keuangan meningkat jauh lebih cepat daripada kapasitas pengelolaannya.
Ada pola yang berulang. Penerimaan SPP dicatat di beberapa tempat berbeda. Pengeluaran operasional dicampur dengan pengeluaran pembangunan. Bukti transaksi disimpan di amplop atau folder yang tidak terindeks. Ketika akhir tahun tiba, bendahara bekerja lembur untuk merekap semuanya — dan hasilnya sering kali tidak konsisten dengan catatan bank. Dalam situasi seperti ini, laporan keuangan bukan lagi alat pengambilan keputusan, melainkan dokumen yang disusun untuk memenuhi kewajiban formal.
Insight B2B: Masalah keuangan yayasan jarang disebabkan oleh ketidakjujuran. Lebih sering disebabkan oleh tidak adanya sistem pembukuan yang konsisten. Ketika sistem tidak ada, bahkan orang jujur pun kesulitan membuktikan bahwa dirinya jujur.
Penelitian tentang pengelolaan keuangan yayasan pendidikan menunjukkan bahwa salah satu kendala utama adalah keterbatasan sumber daya manusia yang memahami akuntansi nirlaba. Bendahara yayasan sering kali dipegang oleh guru atau staf yang tidak memiliki latar belakang akuntansi, sehingga pembukuan dilakukan seadanya. Akibatnya, ketika yayasan membutuhkan laporan keuangan untuk audit, akreditasi, atau pengajuan dana hibah, prosesnya menjadi sangat melelahkan dan berisiko.
"Takeaway penting: Laporan keuangan yayasan bukan sekadar kewajiban administratif. Ia adalah cermin kredibilitas lembaga. Donatur, auditor, dan instansi pemerintah akan menilai yayasan dari seberapa rapi dan transparan laporan keuangannya — bukan dari seberapa mulia misinya."
Biaya Tersembunyi dari Sistem Keuangan yang Tidak Tertata
Mari kita hitung dengan angka. Ketika yayasan mengelola keuangan tanpa sistem yang memadai, biaya yang muncul tidak selalu terlihat di anggaran. Namun dampaknya terasa di berbagai aspek.
Pertama, biaya waktu bendahara dan pengurus. Dalam simulasi sederhana, jika bendahara menghabiskan 4 jam per hari untuk merekap transaksi manual, mencari bukti, dan menyusun laporan, maka dalam satu bulan (22 hari kerja) ia kehilangan 88 jam — setara dengan 11 hari kerja. Dalam setahun, itu berarti 1.056 jam yang seharusnya bisa digunakan untuk tugas lain yang lebih strategis.
Kedua, biaya risiko pajak. Yayasan nirlaba memang memiliki fasilitas perpajakan tertentu, tetapi bukan berarti bebas dari kewajiban pelaporan. Jika yayasan tidak melaporkan SPT Tahunan atau tidak memenuhi kewajiban administrasi pajak lainnya, maka sanksi administratif bisa mencapai Rp 100 ribu hingga Rp 1 juta per pelanggaran. Jika ada tunggakan pajak yang terdeteksi, jumlahnya bisa jauh lebih besar — termasuk denda dan bunga.
Ketiga, biaya peluang pendanaan. Banyak donatur besar — terutama lembaga filantropi dan CSR perusahaan — mensyaratkan laporan keuangan yang diaudit atau setidaknya di-review. Yayasan yang tidak memiliki laporan keuangan yang rapi akan kehilangan akses ke pendanaan yang lebih besar. Dalam ilustrasi sederhana, jika yayasan kehilangan potensi hibah Rp 500 juta karena tidak memiliki laporan keuangan yang memadai, maka kerugian itu jauh melampaui biaya yang dibutuhkan untuk membangun sistem keuangan yang baik.
| Area | Estimasi Dampak | Konsekuensi |
|---|---|---|
| Waktu bendahara | 88 jam/bulan | Tugas strategis terabaikan |
| Risiko pajak | Rp 100 ribu – 1 juta per pelanggaran | Sanksi administratif |
| Kehilangan pendanaan | Rp 500 juta (ilustrasi) | Pengembangan terhambat |
| Risiko audit | Tidak terukur langsung | Reputasi & kredibilitas tergerus |
Indikator Kapan Yayasan Membutuhkan Pendampingan Keuangan, Pajak, dan Audit
Tidak semua yayasan perlu segera menggunakan jasa konsultan. Namun ada titik-titik kritis yang menandakan bahwa pendekatan saat ini sudah tidak memadai.
Indikator dari Sisi Pembukuan dan Laporan Keuangan
Satu, laporan keuangan tidak bisa disusun tepat waktu. Jika laporan bulanan baru selesai lebih dari 30 hari setelah bulan berakhir, atau laporan tahunan baru selesai lebih dari 3 bulan setelah tutup buku, maka sistem pembukuannya perlu dibenahi.
Dua, tidak ada pemisahan yang jelas antara dana operasional dan dana pembangunan. Jika semua penerimaan dan pengeluaran dicampur dalam satu rekening tanpa pencatatan yang memadai, maka tidak ada yang tahu berapa sebenarnya posisi keuangan yayasan. Ini juga menyulitkan penyusunan RAPBS yang realistis.
Tiga, sering terjadi selisih antara catatan internal dan catatan bank. Jika setiap kali rekonsiliasi bank selalu ada selisih yang sulit dijelaskan, maka ada masalah dalam pencatatan. Selisih kecil mungkin tidak signifikan, tetapi jika terjadi terus-menerus, ini tanda bahaya.
Peringatan: Jangan menunggu sampai ada audit atau pemeriksaan pajak untuk membenahi keuangan. Yayasan yang berhasil biasanya memulai dari pembukuan yang rapi, lalu bergerak ke penyusunan laporan yang akuntabel, kepatuhan pajak, dan kesiapan audit.
Indikator dari Sisi Kepatuhan Pajak dan Kesiapan Audit
Dari sisi pajak dan audit, beberapa tanda yang perlu diperhatikan:
- Tidak ada yang benar-benar memahami kewajiban pajak yayasan. Banyak pengurus yayasan yang menganggap bahwa karena lembaganya nirlaba, maka otomatis bebas pajak. Padahal, status nirlaba memiliki persyaratan dan kewajiban administrasi tertentu. Jika tidak dipenuhi, fasilitas perpajakan bisa dicabut.
- Tidak pernah ada audit internal atau review keuangan. Jika yayasan belum pernah melakukan audit internal atau setidaknya review oleh pihak ketiga, maka potensi masalah tidak terdeteksi sejak dini. Audit bukan sekadar mencari kesalahan — ia adalah alat perbaikan.
- Dokumen transaksi tidak terarsip dengan baik. Jika bukti transaksi disimpan di tempat yang tidak terindeks, atau jika ada transaksi yang tidak memiliki bukti sama sekali, maka yayasan rentan terhadap temuan audit.
"Dalam praktik pengelolaan: Keuangan yayasan yang sehat bukan yang paling besar saldonya, tetapi yang paling transparan dan terukur. Setiap rupiah yang masuk dan keluar harus bisa dijelaskan asal dan peruntukannya — bukan karena kecurigaan, tetapi karena akuntabilitas."
Perbandingan: Pengelolaan Keuangan Manual vs. Sistem yang Tertata
Perbandingan ini bukan tentang "yayasan yang baik" versus "yayasan yang buruk". Keduanya bisa memiliki integritas yang sama. Yang membedakan adalah kemampuan membuktikan integritas itu melalui sistem.
| Dimensi | Manual | Sistem Tertata |
|---|---|---|
| Kecepatan laporan | 3–5 hari per laporan | Real-time atau <1 hari |
| Akurasi data | Rentan selisih | Terverifikasi otomatis |
| Kesiapan audit | Terburu-buru | Terencana & terdokumentasi |
| Kepatuhan pajak | Sering terlewat | Terjadwal & terpantau |
| Akses pendanaan | Terbatas | Lebih terbuka |
Perbedaan paling penting bukan pada kecepatan atau kerapian, tetapi pada kualitas keputusan yang dihasilkan. Yayasan dengan sistem keuangan yang tertata dapat mengambil keputusan berdasarkan data yang akurat — bukan berdasarkan perkiraan atau ingatan. Dalam dunia pendidikan yang kompetitif, kemampuan mengambil keputusan berbasis data adalah keunggulan yang nyata.

Kapan Pendekatan "Urus Sendiri" Tidak Lagi Cukup
Ada banyak panduan gratis tentang cara membuat pembukuan yayasan, kewajiban pajak lembaga nirlaba, atau contoh laporan keuangan sekolah. Untuk yayasan dengan bendahara yang berpengalaman, sumber daya ini mungkin cukup. Namun ada kondisi di mana pendekatan "cari panduan lalu kerjakan sendiri" mulai tidak efektif.
Decision Point: Jika yayasan Anda sudah pernah mengalami masalah dengan laporan keuangan yang tidak konsisten, atau jika tidak ada yang benar-benar memahami kewajiban pajak yayasan, atau jika RAPBS selalu disusun berdasarkan perkiraan, bukan data, maka yang dibutuhkan bukan panduan baru, melainkan pendampingan yang membantu membangun sistem yang bisa dijalankan.
Apa yang Membuat Pendampingan Berbeda
Pendampingan yang efektif bekerja pada empat lapis:
- Lapis pembukuan: membantu yayasan membangun sistem pencatatan yang rapi, konsisten, dan sesuai standar akuntansi nirlaba — termasuk pemisahan dana operasional dan pembangunan.
- Lapis pelaporan: membantu menyusun laporan keuangan yang akuntabel, sesuai dengan kebutuhan auditor, donatur, dan instansi terkait.
- Lapis pajak: membantu yayasan memahami kewajiban perpajakannya, menyusun SPT, dan memastikan bahwa fasilitas perpajakan sebagai lembaga nirlaba tetap terjaga.
- Lapis audit: membantu yayasan mempersiapkan diri menghadapi audit — baik audit internal, audit eksternal, maupun pemeriksaan dari instansi terkait.
Dalam konteks ini, pendampingan juga mencakup penyusunan RAPBS yang realistis. RAPBS bukan sekadar dokumen formal — ia adalah alat perencanaan yang menentukan arah pengembangan yayasan. Jika RAPBS disusun berdasarkan data yang akurat dan asumsi yang realistis, maka pengelolaan keuangan menjadi lebih terarah.
"Bagi decision maker: Pendampingan keuangan bukan biaya yang dikeluarkan sekali lalu selesai. Ia adalah investasi pada kredibilitas dan keberlanjutan lembaga — memastikan bahwa yayasan yang sudah dibangun dengan susah payah tidak goyah karena masalah administrasi yang seharusnya bisa dicegah."
Peta Jalan Menuju Sistem Keuangan Yayasan yang Akuntabel
Perjalanan menuju sistem keuangan yang tertata bukan lompatan, melainkan rangkaian fase yang saling terkait. Berikut kerangka kerja yang bisa digunakan sebagai acuan.
Fase 1: Audit Keuangan dan Pemetaan Masalah
Sebelum membangun sistem baru, perlu ada audit yang jujur tentang kondisi keuangan yayasan saat ini. Ini mencakup: pola penerimaan dan pengeluaran, kelengkapan bukti transaksi, konsistensi pencatatan, dan kepatuhan terhadap kewajiban pajak. Audit yang baik menghasilkan peta masalah yang menjadi fondasi untuk perbaikan.
Proses ini biasanya memakan waktu 2–4 minggu dan melibatkan wawancara dengan bendahara, pengurus, dan staf administrasi.
Fase 2: Perancangan Sistem Pembukuan dan Pelaporan
Berdasarkan hasil audit, sistem pembukuan dirancang. Prioritas diberikan pada area dengan risiko terbesar dan dampak terluas. Misalnya, jika masalah utama adalah tidak adanya pemisahan dana, maka langkah pertama adalah membuka rekening terpisah untuk setiap pos dana.
| Fase | Aktivitas Utama | Estimasi Waktu |
|---|---|---|
| Fase 1 | Audit keuangan & pemetaan | 2–4 minggu |
| Fase 2 | Perancangan sistem pembukuan | 3–6 minggu |
| Fase 3 | Implementasi & pelatihan | 4–8 minggu |
| Fase 4 | Evaluasi & penyempurnaan | Berkelanjutan |
Fase 3: Implementasi dan Pelatihan Bendahara serta Staf
Ini adalah fase yang paling menantang, karena melibatkan perubahan kebiasaan yang sudah berjalan bertahun-tahun. Pendekatan yang berhasil adalah bertahap dan partisipatif — melibatkan bendahara dan staf dalam proses perancangan sistem, sehingga mereka merasa memiliki sistem baru, bukan merasa dipaksa menggunakannya.
Fase 4: Evaluasi dan Penyempurnaan Berkelanjutan
Setelah sistem berjalan 3–6 bulan, perlu ada evaluasi: apakah laporan keuangan lebih cepat disusun? Apakah selisih rekonsiliasi berkurang? Apakah kewajiban pajak terpenuhi tepat waktu? Evaluasi yang baik menggunakan data kuantitatif dan kualitatif — waktu penyusunan laporan, jumlah temuan audit, dan umpan balik dari pengurus serta donatur.
Bagaimana Amanah Solution Membantu Menerjemahkan Kebutuhan Keuangan Menjadi Sistem
Setiap yayasan memiliki titik awal yang berbeda. Ada yang sudah memiliki pembukuan sederhana tetapi belum sesuai standar. Ada yang belum memiliki sistem sama sekali. Ada yang sudah pernah diaudit tetapi ingin meningkatkan kualitas pelaporannya. Tidak ada satu pendekatan yang cocok untuk semua.
Dalam konteks inilah pendekatan yang fleksibel dan dapat dikonfigurasi menjadi penting. Amanah Solution memposisikan diri sebagai mitra yang membantu yayasan menerjemahkan kebutuhan keuangan menjadi sistem yang bisa dijalankan. Ini bisa berarti membangun pembukuan dari nol, menyusun laporan keuangan yang sesuai standar, membantu kepatuhan pajak, mempersiapkan audit, atau menyusun RAPBS yang realistis.
Yang membedakan pendekatan ini adalah fleksibilitasnya. Pendampingan bisa dimulai dari satu area, lalu diperluas. Bisa disesuaikan dengan kesiapan yayasan dan anggaran yang tersedia. Bisa dijalankan secara bertahap agar tidak mengganggu operasional harian. Dan yang paling penting: tujuannya adalah membangun kapasitas internal — bendahara dan pengurus yang memahami sistemnya, sehingga pada saatnya mampu mengelolanya dengan lebih mandiri.
Fakta: Yayasan yang berhasil membangun sistem keuangan yang akuntabel biasanya tidak memulai dari software mahal. Mereka memulai dari membenahi pencatatan dasar, membangun kebiasaan baru, lalu memperluas ke sistem yang lebih canggih. Pendekatan ini mengurangi risiko dan meningkatkan kemungkinan keberhasilan.
Untuk yayasan yang beroperasi di kota-kota besar seperti Surabaya, Jakarta, Bandung, atau Medan, dinamika keuangan mungkin berbeda dari yayasan di kota yang lebih kecil. Namun kebutuhan dasarnya sama: pembukuan yang rapi, laporan yang akuntabel, kepatuhan pajak, dan kesiapan audit. Inilah fondasi yang membuat yayasan mampu menjalankan misi pendidikannya — terlepas dari lokasi dan skala.
Pertanyaan Umum dari Pengurus Yayasan dan Decision Maker
Jasa Laporan Keuangan Yayasan Konsultan Pajak Yayasan Nirlaba Jasa Audit Internal Yayasan Software Laporan Keuangan Yayasan Konsultan Dana Hibah Yayasan
Related Article:
- 10 Strategi Fundraising Yayasan Bersama Konsultan Profesional
- 12 Panduan Memahami Legalitas & Pengelolaan Aset Yayasan Pendidikan | Konsep Sertifikasi Tanah, Sengketa Aset, Perizinan Sekolah & Perlindungan Hukum
- Konsultan Yayasan Surabaya & Jakarta | Jasa Pendampingan Pendirian & Tata Kelola Nirlaba Pengalaman 15+ Tahun
- Jasa Konsultan Manajemen Yayasan Surabaya & Sidoarjo | Perbaikan Tata Kelola Nirlaba Terbukti
- 5 Manfaat Konsultan Restrukturisasi Yayasan bagi Organisasi Nirlaba
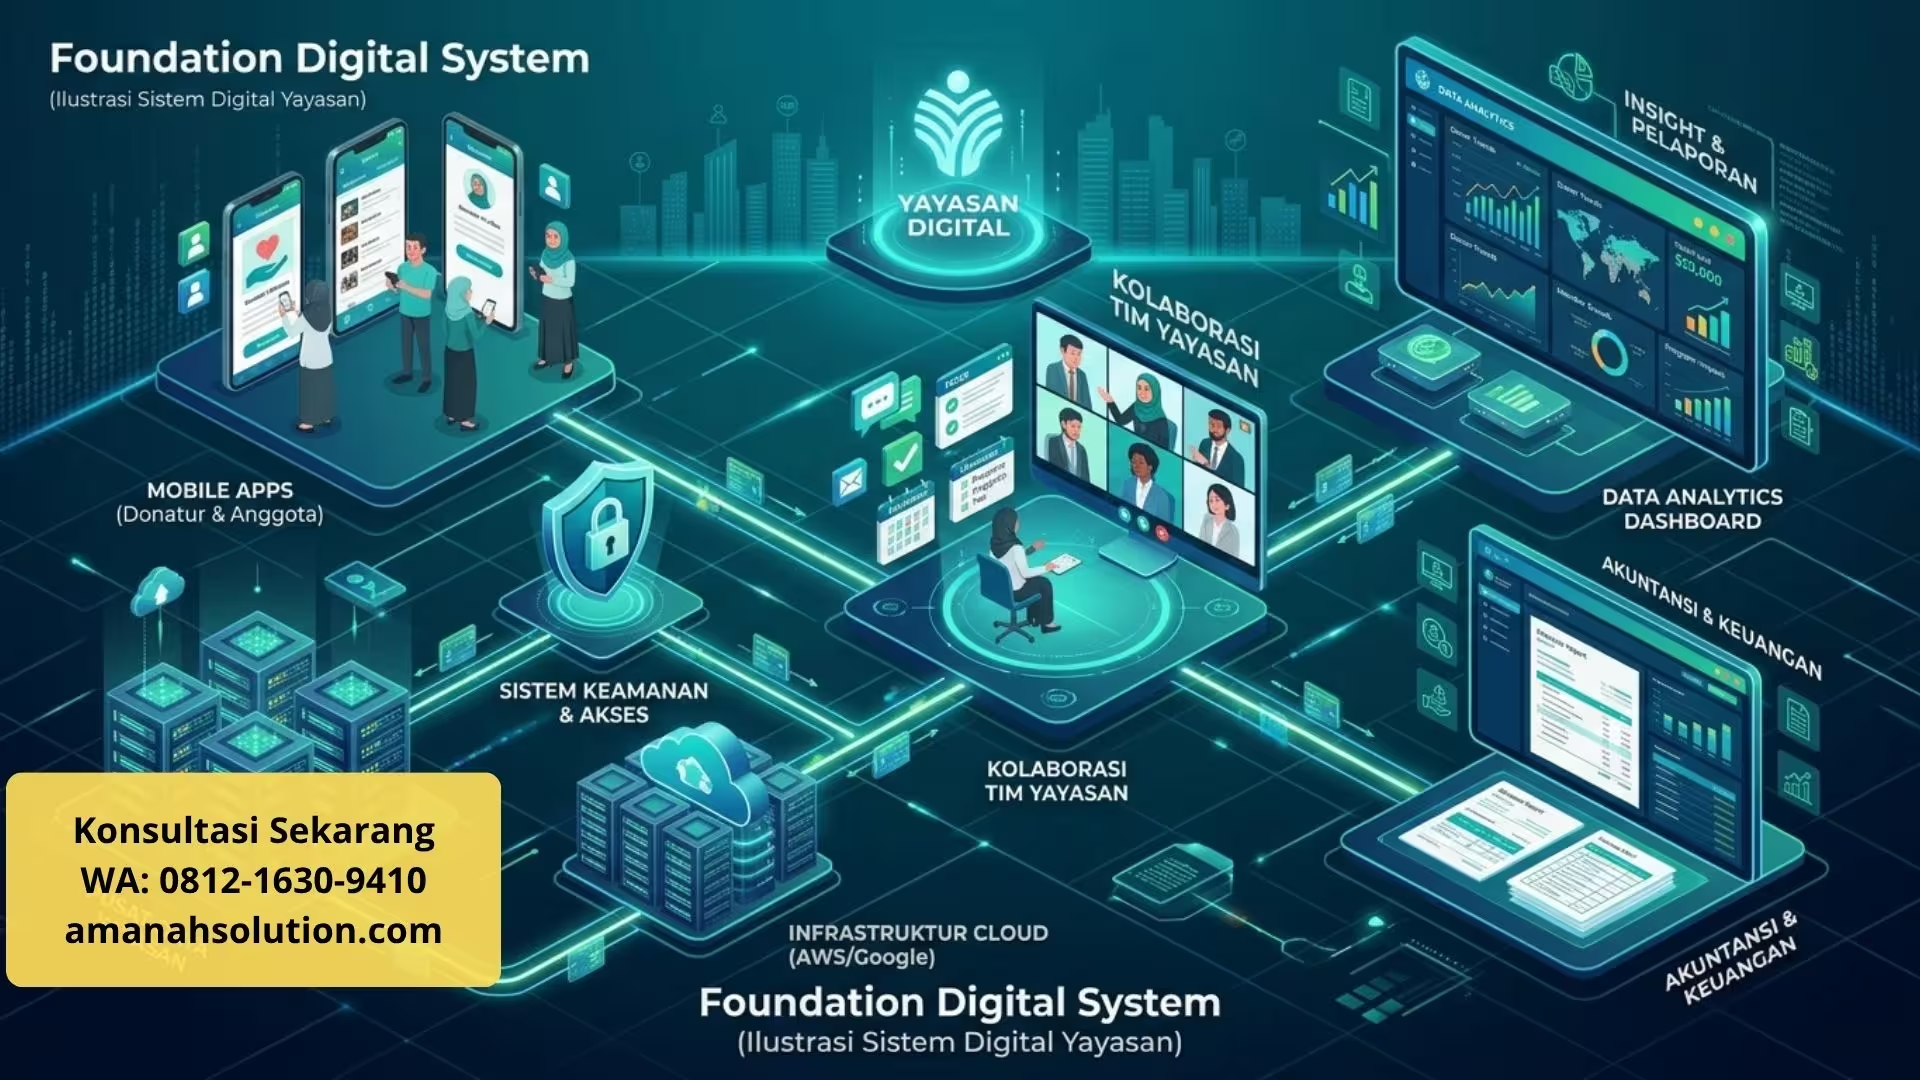
Keuangan yayasan bukan sekadar urusan angka. Ia adalah cermin dari kredibilitas dan akuntabilitas lembaga. Yayasan yang dikelola dengan sistem keuangan yang rapi akan lebih dipercaya oleh donatur, lebih siap menghadapi audit, dan lebih mampu mengambil keputusan strategis berdasarkan data — bukan asumsi. Yang membedakan yayasan yang sehat dari yang tidak bukanlah besarnya saldo, tetapi ada tidaknya sistem yang membuat setiap rupiah dapat dipertanggungjawabkan. Pertanyaannya bukan apakah yayasan Anda mampu membangun sistem keuangan yang baik, tetapi kapan Anda memutuskan untuk mulai membangunnya.