Kerangka berpikir untuk Pembina, Pengurus, dan Pengawas yayasan pendidikan di Surabaya, Jakarta, Bandung, Medan, Semarang, Makassar, Palembang, Tangerang, Bekasi, Depok, Yogyakarta, Denpasar, dan seluruh Indonesia — memahami risiko kepatuhan hukum, potensi kerugian keuangan, dan peran konsultan berkualitas dalam melindungi lembaga serta pengurusnya.
Bukan sekadar menyewa jasa, tetapi membangun sistem pertahanan yang melindungi pengurus dari risiko pribadi.
Ada satu kenyataan yang jarang dibicarakan dalam rapat yayasan: risiko terbesar yang dihadapi Pembina, Pengurus, dan Pengawas bukanlah kehilangan donatur atau kesulitan operasional, melainkan potensi sanksi pribadi. Ketika terjadi masalah kepatuhan pajak, temuan audit yang mengarah pada penggelapan, atau sengketa aset yang melibatkan otoritas hukum, yang pertama kali dimintai pertanggungjawaban bukan lembaganya — melainkan orang-orang yang duduk di struktur organ yayasan.
Dalam sebuah ilustrasi sederhana, jika sebuah yayasan pendidikan mengelola dana hibah Rp 5 miliar dan terdapat penyimpangan pelaporan sebesar Rp 500 juta, maka risiko yang muncul bukan hanya sanksi administratif bagi lembaga, tetapi juga potensi pidana bagi pengurus yang menandatangani laporan.
Pertanyaannya bukan "apakah yayasan saya memiliki masalah", tetapi "apakah saya sudah memiliki pertahanan yang cukup jika masalah itu muncul?"
Daftar Isi
- 1. Mengapa Risiko Kepatuhan Hukum dan Kecurangan Keuangan Menjadi Ancaman Paling Serius bagi Pengurus
- 2. Ancaman Sanksi Pajak dan Pidana Pajak: Risiko yang Paling Menakutkan
- 2.1 Sumber Masalah Pajak yang Umum Terjadi
- 2.2 Apa yang Dilakukan Konsultan Pajak Berkualitas
- 3. Ancaman Audit Ad-Hoc dan Temuan Korupsi Internal
- 3.1 Bentuk-Bentuk Kecurangan yang Umum Terjadi
- 3.2 Apa yang Dilakukan Konsultan Audit dan Vendor Sistem Berkualitas
- 4. Ancaman Sengketa Kepemilikan Aset dan Legalitas Organ Yayasan
- 4.1 Sumber Sengketa yang Umum Terjadi
- 4.2 Apa yang Dilakukan Konsultan Hukum dan Notaris Spesialis Yayasan
- 5. Ancaman Kegagalan Akreditasi dan Sertifikasi Sistem Operasional
- 5.1 Mengapa Akreditasi Sering Gagal
- 5.2 Apa yang Dilakukan Konsultan Manajemen dan Akreditasi
- 6. Kriteria Konsultan dan Vendor yang Benar-Benar Berkualitas
- 6.1 Memahami Karakter Hukum Nirlaba
- 6.2 Objektif dan Memiliki Akreditasi Resmi
- 6.3 Garansi Pendampingan Hingga Selesai
- 7. Bagaimana Amanah Solution Membantu Membangun Pertahanan Hukum dan Kepatuhan Yayasan
- 8. Pertanyaan Umum dari Pengurus Yayasan dan Decision Maker
Related Article:
- Konsultan Pajak Yayasan Nirlaba: 7 Solusi Pengelolaan Pajak yang Tepat
- 7 Manfaat Jasa Audit Internal Yayasan Malang untuk Pengelolaan yang Lebih Profesional
- 12 Panduan Memahami Legalitas & Pengelolaan Aset Yayasan Pendidikan | Konsep Sertifikasi Tanah, Sengketa Aset, Perizinan Sekolah & Perlindungan Hukum
- 5 Manfaat Konsultan Restrukturisasi Yayasan bagi Organisasi Nirlaba
- Software Laporan Keuangan Yayasan Sesuai PSAK 45 Profesional
Mengapa Risiko Kepatuhan Hukum dan Kecurangan Keuangan Menjadi Ancaman Paling Serius bagi Pengurus
Selama bertahun-tahun, pengurus yayasan sering kali merasa aman karena lembaganya bersifat nirlaba. Ada anggapan bahwa karena tujuannya sosial dan keagamaan, maka risiko hukumnya lebih rendah dibandingkan perusahaan komersial. Anggapan ini tidak sepenuhnya benar. Dalam beberapa aspek, yayasan justru menghadapi risiko yang lebih kompleks karena harus memenuhi kewajiban sebagai badan hukum nirlaba sekaligus mematuhi peraturan perpajakan yang memiliki persyaratan spesifik.
Ada pola yang berulang. Yayasan menerima dana hibah atau sumbangan, tetapi tidak memahami bahwa fasilitas bebas pajak memiliki syarat yang harus dipenuhi. Yayasan memiliki unit usaha, tetapi tidak menyadari bahwa keuntungan dari unit usaha tersebut tunduk pada ketentuan pajak yang berbeda. Yayasan mengelola dana pembangunan, tetapi tidak memiliki pemisahan yang jelas antara kas operasional dan kas proyek. Ketika pemeriksaan datang, pengurus tidak memiliki bukti yang cukup untuk membuktikan bahwa pengelolaan sudah sesuai aturan.
Insight B2B: Masalah kepatuhan hukum dan pajak jarang muncul karena niat buruk. Lebih sering muncul karena ketidaktahuan terhadap persyaratan spesifik yayasan. Regulasi nirlaba berbeda dari regulasi perusahaan komersial, dan ketidaktahuan tidak menghapus tanggung jawab hukum.
Yang membuat risiko ini semakin serius adalah dimensi pribadi dari tanggung jawab. Dalam struktur yayasan, Pembina, Pengurus, dan Pengawas memiliki kewajiban fidusia yang diatur undang-undang. Jika terjadi pelanggaran, sanksi tidak hanya menimpa lembaga, tetapi juga individu yang menjabat pada saat pelanggaran terjadi. Dalam konteks inilah pengurus perlu memahami bahwa melindungi yayasan berarti melindungi diri sendiri — dan sebaliknya, mengabaikan risiko yayasan berarti mempertaruhkan masa depan pribadi.
"Takeaway penting: Menjadi pengurus yayasan bukan sekadar kehormatan sosial. Ia adalah tanggung jawab hukum yang membawa konsekuensi pribadi. Semakin besar yayasan, semakin besar pula eksposur risikonya — dan semakin penting pertahanan yang memadai."
Ancaman Sanksi Pajak dan Pidana Pajak: Risiko yang Paling Menakutkan
Dari sekian banyak risiko yang dihadapi yayasan, masalah perpajakan adalah yang paling sering berujung pada sanksi pidana pribadi. Ini bukan karena yayasan sengaja melanggar, tetapi karena kompleksitas regulasi perpajakan untuk lembaga nirlaba sering kali tidak dipahami dengan baik oleh pengurus.
Sumber Masalah Pajak yang Umum Terjadi
Ada beberapa pola masalah perpajakan yang berulang di yayasan. Pertama, kesalahan pelaporan pajak badan — baik karena tidak melaporkan sama sekali, atau melaporkan dengan data yang tidak akurat. Kedua, penyalahgunaan fasilitas bebas pajak — terutama terkait dana hibah atau sisa lebih yang tidak diinvestasikan kembali sesuai ketentuan dalam jangka waktu yang ditetapkan. Ketiga, status PKP yang bermasalah — ketika yayasan memiliki unit usaha yang seharusnya dikenakan PPN, tetapi tidak dikelola sesuai ketentuan.
Yang membuat masalah ini serius adalah konsekuensi berlapisnya. Pelanggaran administrasi pajak bisa berujung pada sanksi denda dan bunga. Namun jika terdapat unsur kesengajaan — misalnya menyembunyikan penghasilan atau memanipulasi laporan — maka sanksi bisa meningkat menjadi pidana. Dalam kasus seperti ini, yang dimintai pertanggungjawaban adalah pihak yang menandatangani laporan dan pihak yang mengetahui serta membiarkan pelanggaran tersebut.
| Jenis Masalah Pajak | Konsekuensi Administratif | Potensi Pidana |
|---|---|---|
| Pelaporan tidak akurat | Denda & bunga | Jika ada unsur kesengajaan |
| Penyalahgunaan fasilitas bebas pajak | Pencabutan fasilitas | Potensi pidana jika merugikan negara |
| Status PKP bermasalah | Sanksi PPN & denda | Jika ada manipulasi |
| Tidak melaporkan SPT | Denda per pelanggaran | Jika berulang & disengaja |
Apa yang Dilakukan Konsultan Pajak Berkualitas
Konsultan pajak yang benar-benar memahami sektor nirlaba tidak hanya membantu mengisi SPT. Mereka melakukan tax audit dan compliance review yang mencakup pemeriksaan menyeluruh terhadap posisi pajak yayasan. Proses ini mengidentifikasi potensi masalah sebelum masalah itu menjadi temuan resmi — memberikan kesempatan kepada yayasan untuk memperbaiki diri sebelum diperiksa.
Selain itu, konsultan yang berkualitas membantu merancang struktur alokasi dana sisa lebih yang sah secara hukum pajak. Ini adalah area yang sering menimbulkan masalah, karena ketentuan tentang bagaimana dana sisa lebih harus dialokasikan memiliki persyaratan yang spesifik dan tenggat waktu yang harus dipenuhi.
Yang tidak kalah penting adalah pendampingan saat pemeriksaan pajak. Ketika otoritas pajak melakukan pemeriksaan, kehadiran konsultan yang berpengalaman dapat membuat perbedaan besar dalam memastikan bahwa hak-hak yayasan terlindungi dan pengurus terhindar dari tuduhan pidana.
"Dalam praktik pengelolaan: Pencegahan selalu lebih murah daripada penyelesaian. Yayasan yang melakukan compliance review secara berkala — bahkan ketika tidak ada masalah — jauh lebih terlindungi daripada yayasan yang baru bertindak setelah menerima surat pemeriksaan."
Ancaman Audit Ad-Hoc dan Temuan Korupsi Internal
Risiko kedua yang paling menakutkan bagi pengurus yayasan adalah temuan kecurangan atau penggelapan dana yang dilakukan oleh oknum internal. Ini adalah risiko yang paling merusak reputasi, karena melibatkan pengkhianatan kepercayaan — baik kepercayaan donatur, wali santri, maupun masyarakat luas.
Bentuk-Bentuk Kecurangan yang Umum Terjadi
Kecurangan di yayasan tidak selalu berupa pencurian uang secara langsung. Sering kali ia muncul dalam bentuk yang lebih halus: laporan keuangan fiktif yang menampilkan pengeluaran yang tidak pernah terjadi, mark-up harga pengadaan yang selisihnya masuk ke kantong pribadi, atau ketidaksesuaian laporan penggunaan dana hibah yang membuat donatur kehilangan kepercayaan.
Yang membuat kecurangan sulit terdeteksi adalah tidak adanya pemisahan tugas yang memadai. Ketika satu orang memiliki akses ke penerimaan, pencatatan, dan pengeluaran dana, maka tidak ada kontrol internal yang bisa mencegah penyimpangan. Dalam banyak kasus, kecurangan baru terdeteksi ketika sudah berlangsung bertahun-tahun dan nilainya sudah sangat besar.
Peringatan: Kecurangan internal bukan hanya masalah keuangan. Ia adalah risiko reputasi yang bisa menghancurkan yayasan dalam hitungan hari. Ketika kasus penggelapan terungkap ke publik, kerugian yang ditanggung jauh melampaui nilai dana yang hilang — ia mencakup kehilangan kepercayaan, penurunan pendaftaran, dan potensi tuntutan hukum.
Apa yang Dilakukan Konsultan Audit dan Vendor Sistem Berkualitas
Untuk mendeteksi dan mencegah kecurangan, dibutuhkan dua pendekatan yang saling melengkapi. Pertama, audit forensik yang dilakukan oleh konsultan audit atau Kantor Akuntan Publik yang berpengalaman. Audit forensik tidak hanya memeriksa angka, tetapi juga membongkar celah fraud — termasuk pola transaksi yang mencurigakan, hubungan dengan vendor terafiliasi, dan kelemahan kontrol internal.
Kedua, penerapan sistem keuangan terintegrasi yang dilengkapi dengan pembatasan hak akses dan approval matrix yang ketat. Sistem yang baik memastikan bahwa tidak ada satu orang pun yang memiliki kendali penuh atas aliran dana. Setiap transaksi harus melalui persetujuan berjenjang, dan setiap perubahan harus tercatat dalam jejak audit yang tidak bisa dihapus.
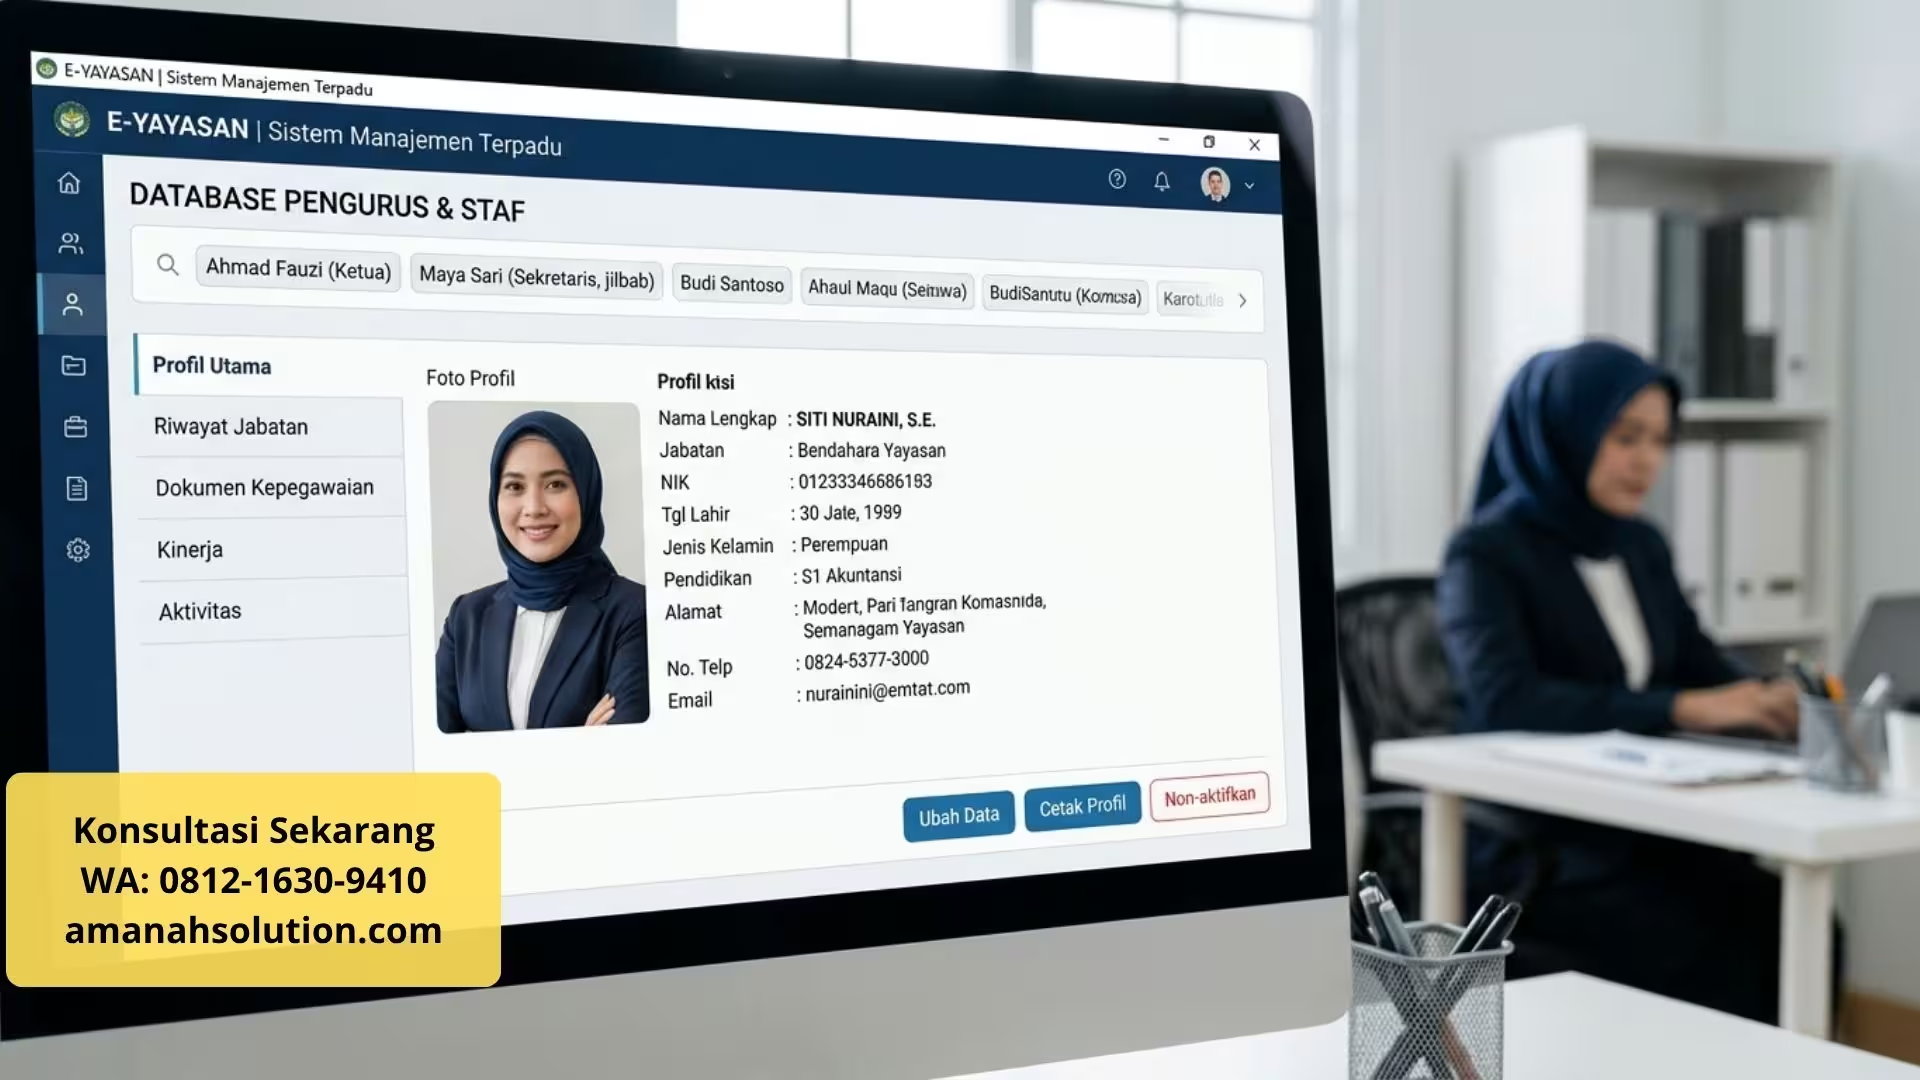
Yang perlu dipahami adalah bahwa sistem yang baik bukan hanya mencegah kecurangan, tetapi juga melindungi staf yang jujur dari tuduhan yang tidak berdasar. Ketika setiap transaksi tercatat dengan rapi dan setiap keputusan terdokumentasi, maka tidak ada ruang untuk kecurigaan yang tidak perlu.
Ancaman Sengketa Kepemilikan Aset dan Legalitas Organ Yayasan
Risiko ketiga yang sering diabaikan adalah sengketa aset dan masalah legalitas organ yayasan. Ini adalah risiko yang bisa mengancam eksistensi lembaga secara fundamental — karena menyangkut hak kepemilikan atas aset yang menjadi fondasi operasional yayasan.
Sumber Sengketa yang Umum Terjadi
Ada beberapa pola sengketa yang berulang. Pertama, tanah atau gedung yayasan masih atas nama pribadi pendiri dan belum dibalik nama ke yayasan. Ini adalah masalah yang sangat umum, terutama pada yayasan yang didirikan dengan semangat kekeluargaan. Kedua, konflik antar-Pembina yang mengklaim memiliki hak atas aset atau kepengurusan yayasan. Ketiga, akta perubahan organ yang terlambat dilaporkan ke Kementerian Hukum dan HAM, sehingga kepengurusan dianggap tidak sah secara hukum.
Konsekuensi dari masalah ini bisa sangat serius. Jika aset yayasan masih atas nama pribadi, maka aset tersebut rentan terhadap klaim dari ahli waris, sitaan atas utang pribadi, atau sengketa keluarga. Jika kepengurusan dianggap tidak sah, maka semua keputusan yang diambil bisa dianggap tidak memiliki dasar hukum — termasuk perjanjian dengan pihak ketiga, pengangkatan guru, dan pengelolaan dana.
| Jenis Sengketa | Penyebab Utama | Dampak |
|---|---|---|
| Aset atas nama pribadi | Tidak dilakukan balik nama | Rentan klaim & sitaan |
| Konflik antar-Pembina | Tidak ada mekanisme penyelesaian | Operasional terganggu |
| Akta perubahan tidak dilaporkan | Kelalaian administratif | Kepengurusan dianggap ilegal |
Apa yang Dilakukan Konsultan Hukum dan Notaris Spesialis Yayasan
Untuk mengatasi risiko ini, dibutuhkan legal audit yang menyeluruh terhadap seluruh sertifikat dan dokumen hukum yayasan. Audit ini mengidentifikasi area yang berisiko dan memberikan rekomendasi langkah perbaikan yang konkret.
Jika ditemukan bahwa aset masih atas nama pribadi, maka langkah berikutnya adalah eksekusi pemindahan atau balik nama aset sesuai prosedur hukum yayasan yang aman. Proses ini bisa dilakukan melalui mekanisme hibah resmi atau cara lain yang sesuai dengan ketentuan perpajakan dan hukum yayasan.
Konsultan hukum yang berpengalaman juga membantu memastikan bahwa semua perubahan organ yayasan dilaporkan tepat waktu dan terdokumentasi dengan benar. Ini adalah pekerjaan administratif yang sering dianggap sepele, tetapi dampaknya bisa sangat besar ketika terjadi sengketa.
"Bagi decision maker: Sengketa aset dan legalitas bukan risiko yang bisa diselesaikan setelah terjadi. Ia hanya bisa dicegah melalui dokumentasi yang rapi dan kepatuhan yang konsisten. Semakin lama dibiarkan, semakin mahal dan kompleks penyelesaiannya."
Ancaman Kegagalan Akreditasi dan Sertifikasi Sistem Operasional
Untuk yayasan yang bergerak di bidang pendidikan atau kesehatan, akreditasi bukan sekadar formalitas. Ia adalah syarat yang menentukan apakah lembaga boleh beroperasi atau tidak. Kegagalan akreditasi berarti izin operasional bisa dicabut dan lembaga harus ditutup — sebuah konsekuensi yang menghancurkan tidak hanya bagi pengurus, tetapi juga bagi seluruh komunitas yang dilayani.
Mengapa Akreditasi Sering Gagal
Kegagalan akreditasi jarang disebabkan oleh kualitas layanan yang buruk. Lebih sering disebabkan oleh ketidakmampuan lembaga membuktikan bahwa kualitas itu benar-benar ada. Dokumen tidak lengkap, bukti fisik tidak terindeks, SOP tidak terdokumentasi, dan tim tidak siap menghadapi visitasi — semua ini adalah masalah sistem, bukan masalah kualitas.
Yang membuat risiko ini semakin serius adalah tenggat waktu yang tidak bisa ditawar. Akreditasi memiliki siklus yang tetap, dan lembaga yang tidak siap harus menunggu siklus berikutnya — yang berarti operasional terancam selama periode tersebut.
Apa yang Dilakukan Konsultan Manajemen dan Akreditasi
Konsultan yang berkualitas membantu lembaga mentransformasi tata kelola operasional secara menyeluruh — bukan hanya untuk menghadapi akreditasi, tetapi untuk membangun sistem mutu yang berkelanjutan. Ini mencakup penyusunan SOP yang sesuai standar nasional atau internasional, pendampingan dalam penyusunan dokumen akreditasi, dan mock audit yang mensimulasikan visitasi sebenarnya.
Yang membedakan konsultan akreditasi yang baik dari yang biasa adalah pendampingan hingga tuntas. Mereka tidak hanya memberikan rekomendasi, tetapi ikut memastikan bahwa rekomendasi itu dijalankan — hingga lembaga benar-benar siap menghadapi visitasi dan mendapatkan hasil yang diharapkan.
Kriteria Konsultan dan Vendor yang Benar-Benar Berkualitas
Menyadari risiko-risiko di atas, pertanyaan berikutnya adalah: bagaimana memilih konsultan atau vendor yang benar-benar mampu melindungi yayasan? Tidak semua konsultan memiliki pemahaman yang memadai tentang karakteristik unik yayasan. Berikut adalah kriteria yang perlu diperhatikan.
Memahami Karakter Hukum Nirlaba
Yayasan bukan perusahaan. Regulasi perpajakan, tata kelola, dan pertanggungjawabannya berbeda secara fundamental dari PT atau CV. Konsultan yang hanya berpengalaman menangani perusahaan komersial sering kali tidak memahami nuansa ini — dan bisa memberikan saran yang justru menimbulkan masalah baru. Kriteria pertama adalah rekam jejak yang jelas dalam menangani yayasan.
Objektif dan Memiliki Akreditasi Resmi
Kualitas konsultan dan vendor dapat dinilai dari kredensial formal yang dimiliki. Konsultan pajak yang baik terdaftar sebagai Konsultan Pajak Bersertifikat (BKP). Kantor Akuntan Publik yang baik terdaftar di OJK atau Kementerian Keuangan. Vendor perangkat lunak yang baik memiliki sertifikasi keamanan data dan dapat menunjukkan bukti implementasi di lembaga serupa. Kredensial ini bukan jaminan mutlak, tetapi memberikan dasar untuk menilai kompetensi.
Garansi Pendampingan Hingga Selesai
Ini adalah kriteria yang paling sering diabaikan. Banyak konsultan memberikan laporan rekomendasi yang tebal, tetapi tidak mendampingi proses implementasinya. Akibatnya, rekomendasi itu tersimpan di lemari dan tidak pernah dijalankan. Konsultan yang benar-benar berkualitas ikut mendampingi dalam eksekusi penyelesaian masalah — termasuk mendampingi komunikasi dengan instansi pemerintah terkait, memastikan dokumen diterima, dan memastikan masalah benar-benar selesai.
| Kriteria | Indikator Kualitas | Dampak bagi Yayasan |
|---|---|---|
| Pemahaman nirlaba | Rekam jejak menangani yayasan | Saran yang sesuai konteks |
| Akreditasi resmi | BKP, OJK, sertifikasi keamanan | Kompetensi terverifikasi |
| Pendampingan hingga selesai | Ikut eksekusi & komunikasi instansi | Masalah benar-benar selesai |
"Bagi decision maker: Memilih konsultan bukan tentang mencari yang paling murah, tetapi tentang mencari yang paling memahami risiko Anda dan paling mampu melindungi Anda. Perbedaan biaya yang kecil bisa berarti perbedaan hasil yang sangat besar ketika masalah benar-benar muncul."
Bagaimana Amanah Solution Membantu Membangun Pertahanan Hukum dan Kepatuhan Yayasan
Setiap yayasan memiliki titik awal yang berbeda. Ada yang sudah memiliki sistem kepatuhan yang baik tetapi ingin memperkuatnya. Ada yang baru menyadari risiko dan ingin memulai dari awal. Ada yang sedang menghadapi masalah spesifik — misalnya pemeriksaan pajak atau temuan audit — dan membutuhkan pendampingan segera. Tidak ada satu pendekatan yang cocok untuk semua.
Dalam konteks inilah pendekatan yang fleksibel dan dapat dikonfigurasi menjadi penting. Amanah Solution memposisikan diri sebagai mitra yang membantu yayasan menerjemahkan kebutuhan kepatuhan dan perlindungan hukum menjadi sistem yang bisa dijalankan. Ini bisa berarti melakukan compliance review, merancang struktur alokasi dana yang sesuai ketentuan pajak, mendampingi saat pemeriksaan, membangun sistem keuangan yang mencegah kecurangan, atau membantu menyelesaikan sengketa aset dan legalitas.
Yang membedakan pendekatan ini adalah fleksibilitasnya. Pendampingan bisa dimulai dari satu area, lalu diperluas. Bisa disesuaikan dengan tingkat risiko dan kesiapan yayasan. Bisa dijalankan secara bertahap agar tidak mengganggu operasional harian. Dan yang paling penting: tujuannya adalah membangun kapasitas internal — pengurus dan pengawas yang memahami risikonya, sehingga pada saatnya mampu mengelolanya dengan lebih mandiri.
Fakta: Yayasan yang berhasil membangun pertahanan hukum yang kuat biasanya tidak memulai dari sistem yang rumit. Mereka memulai dari compliance review yang sederhana, mengidentifikasi risiko utama, lalu membangun sistem secara bertahap sesuai prioritas.
Untuk yayasan yang beroperasi di kota-kota besar seperti Surabaya, Jakarta, Bandung, atau Medan, eksposur risiko mungkin lebih besar karena nilai transaksi yang lebih tinggi dan pengawasan publik yang lebih ketat. Namun kebutuhan dasarnya sama: kepatuhan yang konsisten, sistem yang mencegah kecurangan, dan dokumentasi yang melindungi. Inilah fondasi yang membuat yayasan mampu menjalankan misinya dengan tenang — terlepas dari lokasi dan skala.
Pertanyaan Umum dari Pengurus Yayasan dan Decision Maker
Konsultan Pajak Yayasan Nirlaba Jasa Audit Internal Yayasan Legalitas & Aset Yayasan Software Laporan Keuangan Yayasan Restrukturisasi Yayasan
Related Article:
- Jasa Laporan Keuangan Yayasan Terpercaya: 7 Solusi dari Konsultan Berpengalaman
- Konsultan Dana Hibah: 6 Strategi Mendapatkan Pendanaan untuk Yayasan
- Konsultan Yayasan Surabaya & Jakarta | Jasa Pendampingan Pendirian & Tata Kelola Nirlaba Pengalaman 15+ Tahun
- Jasa Konsultan Manajemen Yayasan Surabaya & Sidoarjo | Perbaikan Tata Kelola Nirlaba Terbukti
- Strategi Implementasi Fitur Wajib Sistem Keuangan Sekolah Modern: Membangun Ekosistem Pendidikan yang Akuntabel
Risiko kepatuhan hukum dan kecurangan keuangan bukanlah hal yang bisa diabaikan atau ditunda. Ia adalah ancaman nyata yang mengintai setiap yayasan — dan yang paling berisiko menanggung konsekuensinya adalah Pembina, Pengurus, dan Pengawas secara pribadi. Yayasan yang berhasil adalah yayasan yang memahami bahwa membangun pertahanan hukum bukan biaya, melainkan investasi pada ketenangan dan keberlanjutan. Pertanyaannya bukan apakah yayasan Anda mampu menghadapi risiko ini, tetapi apakah Anda sudah mulai membangun pertahanan sebelum risiko itu menjadi kenyataan.